La pregunta llega siempre de noche y siempre por mensaje: «Mario, llevo nueve operaciones perdidas seguidas, ¿lo apago?». La respuesta honesta incomoda: el número de pérdidas seguidas, por sí solo, no contesta nada. Apagar un bot de trading es una decisión de ingeniería, no de estómago, y se toma con un criterio escrito antes de encenderlo. Si lo escribes a las once y media de la noche, con el registro abierto y la cuenta en rojo, ya has decidido mal.
La racha de pérdidas es el peor botón de apagado
Un sistema puede perder seis de cada diez operaciones y ganar dinero. La mayoría de los que he puesto en producción lo hacen. Con una tasa de acierto del 40 % y un objetivo de dos veces lo arriesgado, la esperanza por operación es 0,40 × 2 − 0,60 × 1 = +0,20 veces el riesgo. Fallar seis de cada diez no es un defecto: es el diseño.
La racha es la señal más visible y la menos informativa: la ves sin buscarla, duele al mirarla y no dice nada sobre si el modelo sigue vivo.
Ocho pérdidas seguidas no son una avería, son aritmética
Hagamos la cuenta con ese bot que acierta el 40 %. La probabilidad de que ocho operaciones concretas salgan todas mal es 0,6 elevado a 8, y se calcula por pasos: 0,6 × 0,6 = 0,36; 0,36 × 0,36 = 0,1296; 0,1296 × 0,1296 = 0,0168. Un 1,68 %. Visto así parece rarísimo.
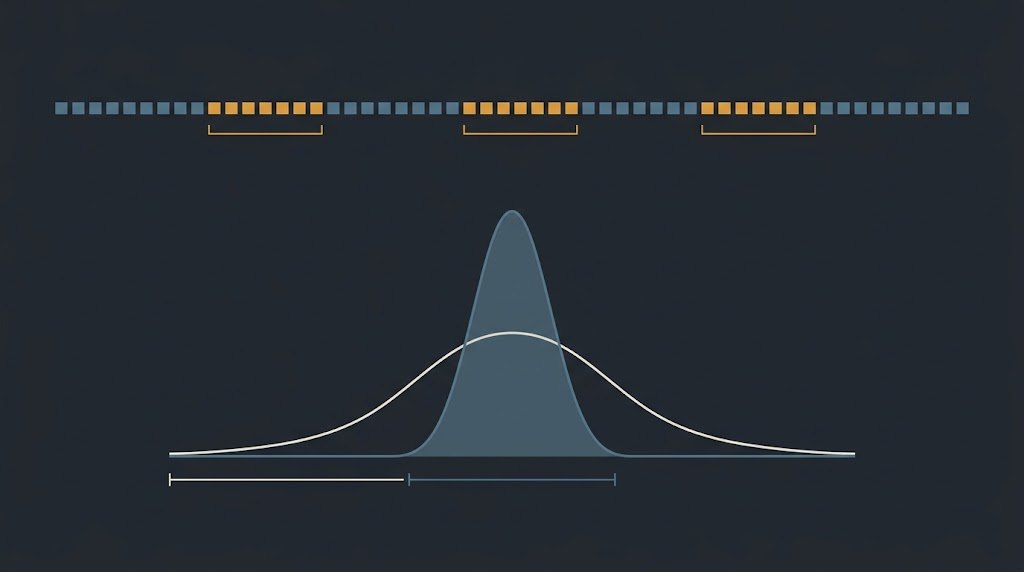
Pero tú no miras ocho operaciones concretas: miras todas las ventanas de ocho que caben en tu historial. En una serie de 200 operaciones caben 193 ventanas (200 − 8 + 1). Multiplicamos: 193 × 0,0168 = 3,24. De media, tres de esas ventanas salen enteras perdedoras por cada 200 operaciones. Tres, por diseño, en un bot que funciona.
Subamos la apuesta a doce seguidas. 0,6 elevado a 12 es 0,0168 × 0,1296 = 0,00218, un 0,218 %. Con 189 ventanas: 189 × 0,00218 = 0,41 por serie; es decir, una ventana de doce cada 2,4 series de 200 operaciones (1 ÷ 0,41 = 2,4). Poco frecuente, ni de lejos imposible: si tu norma es apagar a las doce pérdidas, vas a apagar bots sanos una y otra vez.
Cuántas operaciones hacen falta para poder afirmar algo
Aquí está la parte que casi nadie hace. Para saber si el acierto que observas es compatible con el del backtest basta una cuenta: el error estándar, la raíz cuadrada de p × (1 − p) dividido entre el número de operaciones.
Con p = 0,40 y 40 operaciones: 0,40 × 0,60 = 0,24; 0,24 ÷ 40 = 0,006; y la raíz de 0,006 es 0,0775, o sea 7,75 puntos porcentuales. El margen que uso son dos errores estándar, 15,5 puntos. Traducido: con 40 operaciones, cualquier acierto entre el 24,5 % y el 55,5 % es compatible con un bot que se comporta como debía. No puedes concluir nada.
Con 200 operaciones: 0,24 ÷ 200 = 0,0012, y su raíz es 0,0346, es decir 3,46 puntos; dos errores son 6,9. La banda se estrecha: del 33,1 % al 46,9 %. Ahí sí: un acierto observado del 30 % ya no encaja, y eso ya es información. Fíjate en el precio de la paciencia: multiplicar por cinco las operaciones solo divide la incertidumbre entre 2,24, que es exactamente la raíz de cinco (15,49 ÷ 6,93 sin redondear), porque el error cae con la raíz cuadrada del número.
Las tres señales que sí justifican apagar un bot de trading
Ninguna de las tres es «va perdiendo».
Uno: la ejecución se separa del modelo. Si tu bot arriesga 20 pips por operación y gana 0,20 veces el riesgo, su ventaja son exactamente 4 pips (0,20 × 20). Mide ahora la diferencia media entre el precio al que el modelo quería operar y el precio al que operó: si son 2 pips en la entrada y 2 en la salida, has regalado tus 4 pips y la esperanza es cero. Ninguna racha arregla eso.
Dos: el estado del bot y el del bróker dejan de coincidir. Una orden rechazada que el bot da por aceptada, una posición abierta que él cree cerrada, una vela que no llega. Esto se apaga en el segundo en que lo detectas, sin mirar el saldo: un bot que opera sobre un estado falso no es un bot que pierde, es un bot que hace cualquier cosa.
Tres: el suelo de capital escrito. El mío es el −20 %, decidido antes de encender. Arriesgando el 1 % del capital vivo en cada operación, 22 pérdidas seguidas dejan la cuenta en 0,99 elevado a 22, que es un 80,2 % del inicial: un −19,8 %. La número 23 cruza el suelo. Ese suelo está muy por debajo de donde llega una racha normal: doce pérdidas seguidas solo dejan la cuenta en el 88,6 % (un −11,4 %). Por eso, cuando se toca, ya no discuto con la estadística: respeto un límite que fijé con la cabeza fría.
El interruptor se escribe antes de encender
Aquella llamada de las once y media existió. Un cliente con un bot de ruptura sobre el DAX, nueve pérdidas seguidas y la voz de quien lleva dos noches durmiendo mal. Antes de tocar una línea de código le pedí una sola cosa: el registro de operaciones con las dos columnas que casi nadie guarda, el precio al que el modelo quería entrar y el precio al que entró de verdad.
Me senté en la cocina con el portátil, el zumbido de la nevera de fondo y un café que se enfrió dos veces. Imprimí las nueve operaciones y las fui subrayando en amarillo por diferencia entre teórico y real. Seis estaban dentro de lo normal, medio pip arriba o abajo; las otras tres se habían ejecutado a cuatro y cinco pips de distancia. Serían las dos de la mañana cuando apareció el patrón, ridículo de tan simple: las tres caían en los siete minutos siguientes a la apertura de Londres.
No apagamos el bot. Apagamos esos siete minutos. Visto así, no era un sistema roto: era un sistema correcto operando en una franja donde su ventaja no cabía dentro del diferencial. Desde esa noche, ninguno de mis sistemas se enciende sin un folio que diga, por escrito y con números, en qué condiciones exactas hay que apagar un bot de trading. Si no cabe en un folio, es que no lo tengo claro.
Preguntas frecuentes
¿Y si lleva tres meses perdiendo? El tiempo no es la unidad; las operaciones lo son. Un bot que abre dos posiciones por semana acumula unas 26 operaciones en trece semanas. Metiendo 26 en la cuenta de antes: 0,24 ÷ 26 = 0,0092, cuya raíz es 0,0961, y dos errores son 19,2 puntos. Su acierto observado puede moverse entre el 20,8 % y el 59,2 % sin que nada esté roto. Tres meses suenan a eternidad y estadísticamente son una anécdota.
¿Puedo apagarlo y volver a encenderlo cuando se recupere? Es la peor opción de todas. Si las operaciones son independientes, la probabilidad de que la siguiente gane sigue siendo del 40 % venga de donde venga la racha: apagar en el valle y encender tras la subida solo te quita operaciones con esperanza positiva. Apagar un bot de trading por sensaciones y reencenderlo por alivio no es gestión de riesgo, es una moneda con peaje. Si necesitas dormir, reduce el tamaño a la mitad: conservas la muestra y divides el dolor.
¿Sirve dejarlo en simulado mientras decido? Sí, y es lo que hago siempre: apagado en real, encendido en papel. Con una condición, o los números mentirán a tu favor: al precio teórico de cada operación simulada réstale la divergencia media medida en real, que en el DAX de antes eran cuatro pips. Así la muestra crece mientras el dinero está a salvo, y al llegar a las 200 operaciones tendrás la banda estrecha y una decisión de verdad.
Puntos clave
- Apagar un bot de trading por una racha de pérdidas es la decisión más cara que me toca desmontar.
- Con un 40 % de acierto, en 200 operaciones se esperan unas tres ventanas de ocho fallos seguidos: 193 × 0,0168 = 3,24.
- Con 40 operaciones el margen de error del acierto es de 15,5 puntos; con 200 baja a 6,9. Antes de ahí no hay nada que concluir.
- Se apaga por divergencia de ejecución, por estado inconsistente con el bróker o por tocar el suelo de capital escrito. Nunca por sensación.
- Un suelo del −20 % arriesgando el 1 % está a 23 pérdidas seguidas; una racha de doce solo llega al −11,4 %.